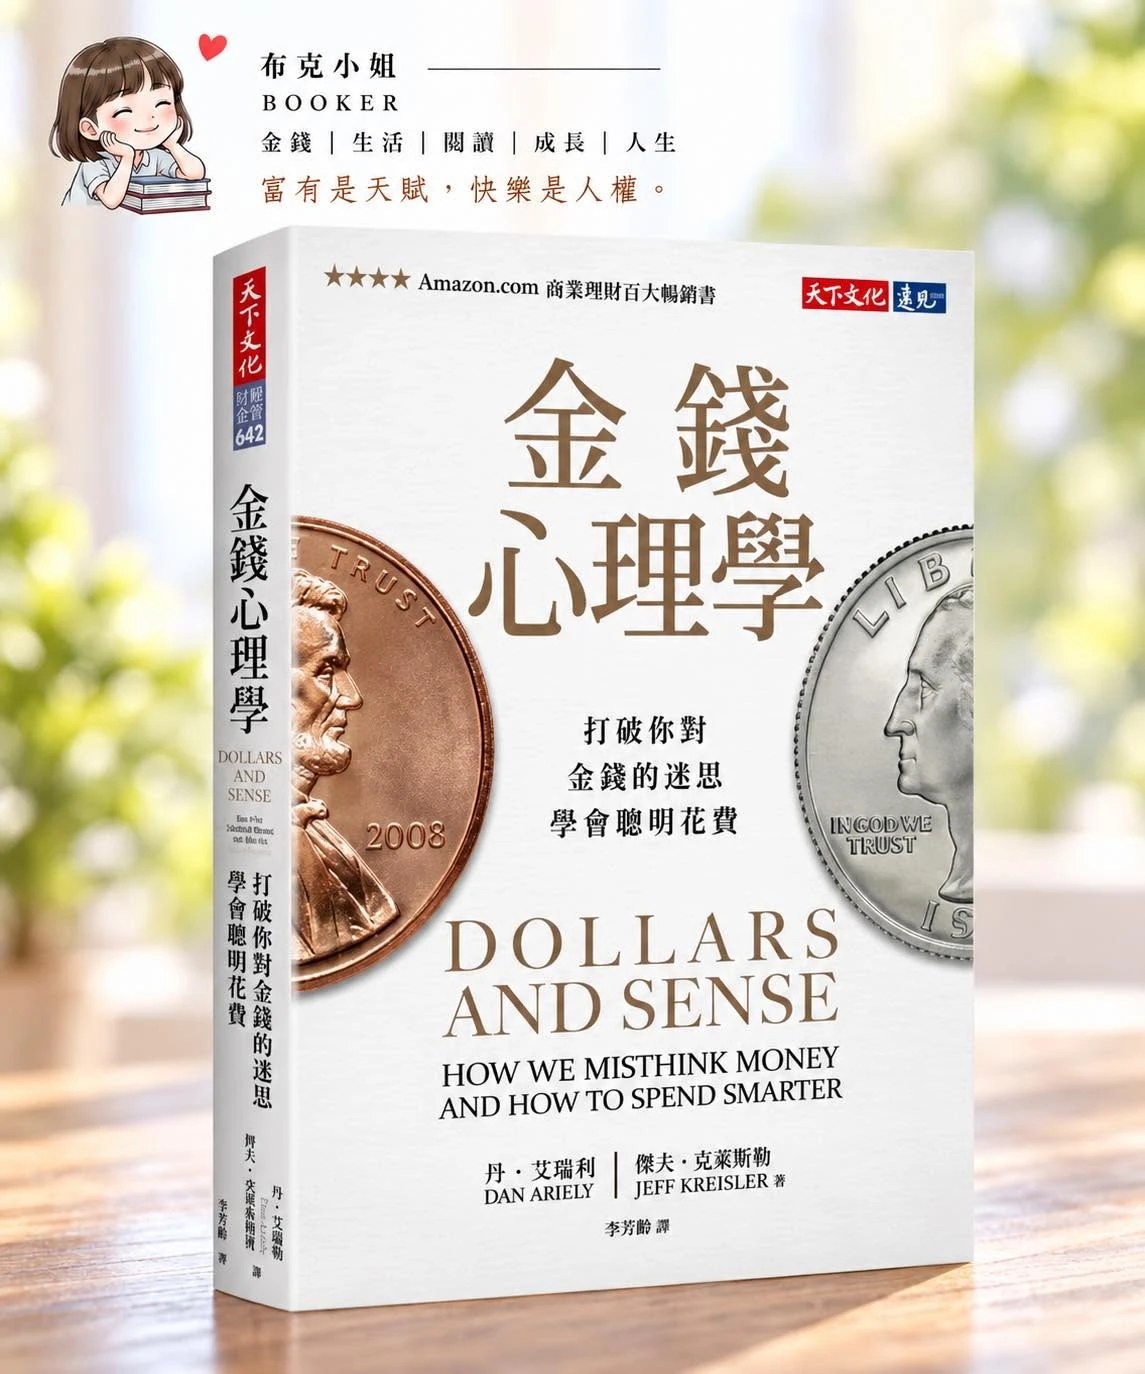
閱讀筆記|金錢心理學
作者:布克小姐 談《金錢心理學》
前言
一般我們以為,理財只要知道股票、基金、ETF,了解複利,知道怎麼配置資產,好像就能把錢管理好。
但看完《金錢心理學》後,我才發現,真正困難的地方,可能根本不是「怎麼讓錢變多」,而是我們自己為什麼會做出那些花錢的決定。
因為人面對金錢時,往往沒有自己想像中那麼理性。
我們會因為「打折」而覺得自己賺到了,因為「免費」而降低戒心,因為別人買了某樣東西而覺得自己也需要,甚至同樣的 20 元,在不同情境下,還會產生完全不同的價值感。
所以這本書讓我重新理解一件事:
理財,其實也是一門認識自己的學問。
我們不是用同一種方式看待所有的錢
書中提到一個很重要的概念:心理帳戶(Mental Accounting)。
簡單來說,就是我們會在腦中替不同的錢建立不同的分類。
薪水是一種錢,獎金是一種錢,紅包是一種錢,意外得到的錢又是另一種錢。
但事實上,不管錢從哪裡來,1,000 元就是 1,000 元。只是我們的大腦會替它們貼上不同的標籤。
書中有一個賭場的案例非常有意思。
一個人原本準備到賭場花 200 美元賭博,結果在 ATM 領錢時被收了 3.5 美元手續費,就覺得非常心痛。但到了賭場,把錢換成籌碼後,卻可以很大方地給服務人員 5 美元小費。
最後 200 美元全部輸掉,離開賭場後,想喝一杯 4 美元的咖啡,卻又覺得:「4 美元好貴。」
這個例子真的很有意思。因為我們很容易在不同情境下,給同樣的錢不同的價值。
生活中其實也一樣。
拿到年終獎金時,可能覺得:「這是額外的錢,拿來買個東西犒賞自己吧。」但如果是每個月辛苦工作的薪水,就會覺得:「這筆錢要好好用。」
錢並沒有改變。
改變的是我們看待它的方式。
「免費」會讓我們降低戒心
我覺得「免費」是生活中最容易讓人失去理性的兩個字。
免費停車、免費試吃、免費飲料、免費會員、買一送一……
看到「免費」,人的第一反應通常是:「不用錢,拿啊!」
但免費真正厲害的地方,不只是價格變成零,而是它會讓我們降低心理防備。
因為不用付錢,所以我們不太會思考:「我真的需要嗎?」
結果可能因為一個免費贈品進到店裡,最後卻買了一堆原本沒有打算買的東西。
所以我現在看到「免費」時,反而會多問自己一句:
「如果它不是免費的,我還會想要嗎?」
如果答案是不會,那麼免費也不代表划算。
有時候真正昂貴的,不是免費的東西本身,而是它讓我們產生的後續消費。
買東西時,最容易被忽略的是「機會成本」
書裡有一個我非常喜歡的問題:
「如果我今天不買這個東西,我可以拿這筆錢去做什麼?」
我們買東西時,通常只會看到商品的價格。
3,000 元的衣服,就是 3,000 元。10,000 元的家電,就是 10,000 元。
但我們很少想到:「如果我不買,它還可以變成什麼?」
3,000 元可以是一趟小旅行,也可以是幾本書、一頓好吃的飯,甚至可以成為投資本金。
10,000 元也可以留在帳戶裡,成為未來某個人生目標的一部分。
所以每一次花錢,其實都不只是「得到一件東西」。同時也是放棄其他可能性。
這就是機會成本。
我覺得這個概念很適合拿來提醒自己消費。
因為當我們只看商品價格時,很容易覺得:「才 1,000 元而已。」
但當我們開始想:「這 1,000 元如果不花,未來可以做什麼?」思考方式就完全不同了。
折扣不一定代表省錢
我們很容易被折扣迷惑。
「原價 1,000 元,現在只要 600 元!」
看到這句話,大腦很容易自動翻譯成:「我賺了 400 元!」
可是事實上,我們還是花了 600 元。
如果這件東西原本就不需要,那麼最好的省錢方式,其實是一毛錢都不要花。
書中提到一個案例就很能說明這件事情。
當百貨公司嘗試取消原本的折扣遊戲,改成直接提供合理價格時,消費者反而不喜歡。因為少了「我買到便宜貨」的感覺。
原來人買東西時,不只是想得到商品,也會享受「撿到便宜」帶來的心理滿足。
所以現在看到折扣,我覺得最值得問自己的不是:「打幾折?」而是:
「如果今天沒有折扣,我還會買嗎?」
如果不會,那麼這個折扣只是讓我更容易花錢而已。
我們很容易掉進「相對值」的陷阱
書中還有一個非常經典的例子。
一雙 60 美元的跑鞋,在另一家店便宜 20 美元,很多人願意多走 5 分鐘去買。因為 20 美元看起來很多,等於省下三分之一。
但如果是一件 1,060 美元的家具,另一家只便宜 20 美元,很多人就會覺得:「才 20 美元,算了。」
可是仔細想想:兩次省下來的,都是 20 美元。
20 美元沒有因為家具比較貴,就變得比較不值錢。只是我們的大腦容易被「百分比」影響。
這件事放到日常生活裡也很值得注意。
有些人會為了幾十元的小錢斤斤計較,但買幾萬元的東西時,卻因為金額很大而覺得「差一點沒關係」。
其實財富累積,就是由一個個小決定組成的。
不是每一筆小錢都要省,而是要知道:
不要因為金額看起來小,就覺得它不重要。
不要太相信自己的意志力
這是我讀完這本書後,覺得最實用的觀念之一。
很多人存錢時會告訴自己:
「這個月少買一點。」
「下個月再開始存。」
「月底有剩再存。」
但結果通常就是:月底沒有剩。
因為人的消費慾望很容易隨著可支配資源增加而增加。
薪水變高了,生活水準也跟著提高。
以前喝普通咖啡,後來開始喝更貴的。以前買平價衣服,後來開始買更好的。以前覺得某些消費很奢侈,收入增加之後,卻慢慢變成「正常生活」。
所以與其每天靠意志力控制自己,不如直接把存錢變成一個自動發生的動作。
薪水一進來,先存錢。
例如設定自動轉帳,把固定比例的收入直接轉到另一個帳戶。剩下的錢才是可以自由使用的生活費。
這樣做的好處是,我們不需要每天重新做一次「我要不要存錢」的決定。
因為決定早就做好了。
替未來的自己設下一道防線
書中提到的「尤利西斯的約定」也讓我很有感。
它的概念是:在自己理性清醒的時候,先替未來可能衝動的自己做好決定。
例如自動儲蓄、限制信用卡額度、把投資帳戶與日常生活費分開。
看起來好像是在限制自己。其實是在保護自己。
因為我們不能保證未來每一天都理性。
今天的我可能信心滿滿:「我一定不會亂花錢。」
但下個月遇到促銷、心情不好,或看到非常想買的東西時,可能馬上改變想法。
所以真正聰明的做法,不是相信自己的意志力永遠不會失效,而是:
讓制度替我們守住理性的決定。
讓錢成為自己的員工
最後,我很喜歡書中「讓金錢成為你的員工」這個概念。
很多人覺得存錢沒有用,因為通膨會讓錢變薄。
但如果本金永遠都很少,即使投資報酬率不錯,能產生的實際效果仍然有限。
所以在累積財富的初期,我覺得最重要的事情,往往不是一直尋找「哪一個投資可以快速賺錢」,而是:先把本金累積起來。
本金越來越大,再交給時間與複利慢慢放大。
當有一天,自己的資產可以持續產生收益,就像多了一群不用休息的員工。
我們工作,是為了賺錢。而當累積了一定的資產之後,就可以讓錢開始替我們工作。
這也是我覺得理財最迷人的地方。
我們真正追求的,不應該只是「帳戶裡有很多錢」,而是:
有一天,我可以不用為了每一筆錢都做出犧牲。
寫在最後
讀完《金錢心理學》,我最大的收穫,反而不是學到什麼投資技巧。而是開始注意自己的「金錢反應」。
為什麼看到折扣會想買?
為什麼免費的東西特別有吸引力?
為什麼花 20 元時覺得沒什麼,卻為了省 20 元斤斤計較?
為什麼收入增加之後,生活費也跟著增加?
原來,我們每天都在做金錢決定,只是很多時候,我們以為自己是在做理性的選擇,其實是心理在替我們做決定。
所以我現在越來越覺得,理財不是叫自己不要花錢。而是要知道自己為什麼花。
不是看到便宜就買,而是知道自己真正需要什麼。
不是為了存錢而犧牲生活,而是把錢留給真正重要的事情。
更不是一味追求賺更多,而是慢慢建立一個可以讓自己擁有選擇權的財務系統。
錢本身沒有好壞。真正重要的是,我們怎麼使用它。
花出去的錢,買到了什麼?留下來的錢,又替未來的自己保留了什麼?
當我們開始看懂自己的心理,也就開始真正看懂自己的錢。
而我想要的理財生活,不是每天計算自己少花了多少,而是有一天回頭看,會發現:
我花出去的錢,讓生活變得更好;我留下來的錢,讓未來變得更自由。
這就是我讀完《金錢心理學》後,最想留下來的一個念頭。
富有是天賦,快樂是人權
本文經作者布克小姐授權轉載。未經同意請勿轉載。